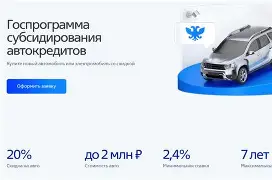
В 2023 году покупка автомобиля с помощью кредитования стала более доступной благодаря специальным программам, которые предлагают выгодные условия для заемщиков. Эти предложения направлены на стимулирование спроса на новые автомобили и поддержку отечественного автопрома. Важно понимать, какие параметры влияют на выбор подходящего варианта финансирования.
Среди ключевых факторов, на которые стоит обратить внимание, – процентная ставка, срок кредитования и размер первоначального взноса. В этом году многие банки предлагают ставки, значительно ниже рыночных, что делает приобретение автомобиля более выгодным. Также стоит учитывать возможность получения субсидий, которые могут существенно снизить финансовую нагрузку на заемщика.
Не менее важным аспектом является выбор автомобиля. Многие программы ограничивают список моделей, доступных для финансирования, поэтому стоит заранее ознакомиться с актуальными предложениями. Кроме того, стоит обратить внимание на дополнительные услуги, такие как страхование и сервисное обслуживание, которые могут быть включены в кредитный пакет.
Условия получения и оформления льготных автокредитов
Кандидаты должны иметь в наличии минимальный первоначальный взнос, который устанавливается в пределах от 10% до 20% стоимости автомобиля. Некоторые банки могут запускать специальные акции с пониженной планкой первоначального взноса или с отсрочкой платежей, что повышает шансы на одобрение.
Критериями одобрения выступает стаж работы не менее одного полугода у текущего работодателя и отсутствие непогашенной задолженности по предыдущим кредитам. Также могут осуществляться проверки на наличие судимостей, активных кредитных историй с просрочками или нежелательных финансовых обязательств.
Обязательным этапом оформления является прохождение процедуры предварительного одобрения заявки через онлайн-форму или в отделении банка. Там же предоставляется список необходимых документов, среди которых паспорт гражданина РФ, ИНН, справка о доходах, свидетельство о регистрации транспортного средства и вовремя оплачиваемый страховой полис.
При успешном рассмотрении заявки подписывается договор с банком, в котором подробно прописываются сумма займа, график платежей, ставка и сроки выплаты. Обязательно рекомендуется тщательно ознакомиться с условиями погашения, возможными штрафами и комиссиями за досрочное погашение или перенос платежей.
Требования к участникам программы
Для получения поддержки необходимо быть гражданином России в возрасте от 18 до 35 лет. Владелец машины должен иметь постоянную регистрацию в регионе, где действует программа, и проживать на территории не менее одного года.
Кандидатам требуется подтверждение трудового стажа не менее одного года за последние три года. Также важно, чтобы доход за месяц не превышал установленный лимит, который зависит от региона проживания и типа жилья.
Обязательным условием является отсутствие у претендента просроченных кредитных обязательств и непогашенных долгов перед государственными структурами или кредитными организациями.
Кандидаты должны иметь стабильный источник дохода, подтвержденный справками по форме 2-НДФЛ или иными документами, подтверждающими финансовое состояние.
Для оформления заявки потребуется предоставить паспорт гражданина РФ, ИНН, СНИЛС, а также справки о доходах за последний год и документы, подтверждающие право собственности или аренду жилья.
Кандидаты обязаны пройти предварительную проверку кредитной истории без наличия отрицательных отметок или просрочек по текущим займам, если такие имеются. Также желательно иметь положительную рекомендацию от работодателя или налоговой инспекции.
Необходимые документы для подачи заявки
Для успешного оформления заявки на получение финансирования на приобретение автомобиля потребуется собрать определённый пакет документов. Каждый из них играет важную роль в процессе рассмотрения заявки.
Основные документы включают:
| Документ | Описание |
|---|---|
| Паспорт гражданина | Необходим для подтверждения личности и гражданства заявителя. |
| Справка о доходах | Документ, подтверждающий уровень дохода, может быть получен на месте работы или в налоговой инспекции. |
| Копия трудовой книжки | Подтверждает стаж работы и стабильность дохода. |
| Заявление на получение финансирования | Форма, которую необходимо заполнить, указывая все требуемые данные. |
| Документы на автомобиль | Сюда входят договор купли-продажи и технический паспорт транспортного средства. |
Рекомендуется заранее подготовить все документы, чтобы избежать задержек в процессе подачи заявки. Также стоит уточнить у кредитора, могут ли потребоваться дополнительные бумаги в зависимости от индивидуальных обстоятельств.
Процесс оформления льготного кредита: пошаговая инструкция
Перед началом подачи заявки подготовьте необходимые документы: паспорт, водительское удостоверение, свидетельство о регистрации транспортного средства, справки о доходах и подтверждение права на оформление льготной программы.
Первый шаг – уточните список требований на официальном сайте выбранного банка или у кредитного специалиста. Обычно нужен подтверждающий документ о статусе льготника, либо специальное разрешение или сертификат.
- Регистрация на портале или визит в отделение банка: Создайте личный кабинет на сайте кредитной организации или обратитесь туда лично. Запросите консультацию по процедуре и заполните анкету.
- Заполнение анкеты и подача заявки: Внесите актуальную информацию о себе и предпочтениях по модели авто. Укажите запрашиваемый срок кредитования и суммы. Проверьте точность введённых данных.
- Передача документов: Загрузите электронные копии подготовленных документов или предоставьте их в отделении банка. Убедитесь, что файлы четкие и хорошо читаемые.
- Ожидание предварительного решения: В течение нескольких дней представители финансовой организации проанализируют ваш пакет документов и историю кредитных платежей. В случае необходимости – запросят дополнительные сведения.
- Получение одобрения или отказа: После проверки вы получите уведомление о результате. В случае одобрения – предложат подписать договор и выбрать условия кредитования.
- Подписание договора: Внимательно ознакомьтесь с договором, обсудите возможные нюансы с менеджером. После согласования подпишите документ, заверив его электронной или личной подписью.
Завершение процесса подразумевает оформление обеспечения и регистрацию залоговых прав (если требуется). После оформления кредита остаётся только выбрать авто – и начать процесс регистрации машины в установленном порядке.
Контроль за соблюдением условий программы
Контроль за выполнением требований по оформлению и использованию кредита осуществляется через предварительный мониторинг документов и процедур, утвержденных в рамках предоставления кредита. Банки и государственные органы регулярно проверяют соответствие заявленных данных и фактических условий использования средств.
Обязательным элементом является своевременное предоставление отчетной документации, включая подтверждение покупки автомобиля в разрешенные сроки и по согласованным моделям. Также контролируются параметры платежей и графики погашения, чтобы исключить просрочки и нарушения финансовых обязательств.
Особое внимание уделяется соблюдению ограничений по владению транспортным средством, например, запрету на его перепродажу в течение установленных сроков или использование для целей, не разрешенных программой. Нарушения фиксируются через инспекции и проверки, что может привести к пересмотру статуса или возвращению средств.
В некоторых случаях применяются автоматизированные системы отслеживания, интегрированные с базами данных страховых и регистрационных органов, позволяющие в реальном времени отслеживать перемещение и состояние транспортных средств.
Если обнаружены факты нарушения, инициируются процедуры взыскания и возможного расторжения соглашения. Для участников действует право обжаловать решения или предоставлять дополнительные сведения, что позволяет избежать необоснованных санкций.
Что делать при отказе в заявке: альтернативные варианты
Если заявке на финансирование автомобиля отказали, не стоит сразу отвергать все возможности. Обратите внимание на результаты проверки: причиной отказа могут быть высокие долги, недостаточный стаж работы или нестабильный уровень дохода. Эти моменты можно устранить за определённое время.
Рассмотрите вариант поиска кредитных учреждений, которые предлагают более гибкие условия или программы для клиентов с ограниченными финансовыми показателями. Некоторые банки или микрофинансовые организации работают с людьми, имеющими небольшие кредитные истории или временные трудности.
Несильное улучшение финансовой ситуации в течение нескольких месяцев поможет повысить шансы одобрения. Пересмотрите свой бюджет, сократите ненужные расходы, увеличьте доход, если это возможно, и подготовьте дополнительные подтверждения финансовой стабильности.
Может оказаться полезным предложить залог – например, оставить в залог ценное имущество или автомобиль. Такой шаг снизит риски для кредитора и увеличит вероятность одобрения заявки.
Вариантом является оформление ко-заявителя или поручителя с хорошей кредитной историей. Это повысит доверие к займополучателю и значительно увеличит шанс на получение заемных средств.
Обратитесь к специалистам по кредитным вопросам или к консультантам, чтобы получить рекомендации по улучшению кредитной истории или подготовке документов. Иногда небольшой аудит помогает выявить слабые места, которые мешают одобрению займа.
Экспериментируйте с размерами первоначального взноса: увеличение его размера может снизить сумму кредита и сделать сделку более привлекательной для кредитора. А также обратите внимание на программы с пониженной ставкой или специальными условиями, предназначенными для клиентов с нестабильной финансовой ситуацией.
Особенности условий и суммы кредита по программе в 2023 году
Максимальный размер финансирования по данной программе составляет не более 1,5 миллиона рублей. Это ограничение распространяется на большинство участников, учитывая стандартные требования к стоимости автомобиля.
Минимальная сумма займа – 300 тысяч рублей, что позволяет приобрести транспортное средство средней ценовой категории без чрезмерных затрат. Некоторые банки могут устанавливать свои меньшие лимиты, поэтому рекомендуется предварительно уточнить параметры у конкретных кредиторов.
Сроки предоставления займа варьируются в диапазоне от 3 до 7 лет. Более длительные периоды возможны при условии соответствия заемщика требованиям по доходу и кредитной истории.
Процентная ставка в рамках программы зачастую начинается от 4,5% годовых, что существенно ниже стандартных рыночных ставок. Однако этот показатель может изменяться в зависимости от условий первоначального взноса и срока финансирования.
Обязательный первоначальный взнос составляет не менее 15% от стоимости автомобиля, что обеспечивает баланс между объемом предоставляемого кредита и собственными инвестициями заемщика. Размер первоначального взноса может увеличиваться при желании снизить ежемесячные платежи или уменьшить переплату по процентам.
В рамках данной схемы финансирования допускается использование различных вариантов залога и обеспечения, что может влиять на итоговую ставку и сроки одобрения.
Перед подачей заявки стоит проверить наличие дополнительных комиссий, таких как страховые взносы, услуги по оформлению документов и другие сборы, которые могут повысить итоговую сумму кредитных обязательств.
Максимальная сумма кредита и срок его выплаты
В рамках программы поддержки, максимальная сумма займа может достигать 2,5 миллиона рублей. Это позволяет приобрести новые автомобили, соответствующие установленным критериям. Важно учитывать, что сумма зависит от стоимости транспортного средства и может варьироваться в зависимости от региона.
Срок возврата средств составляет от 3 до 7 лет. Выбор периода погашения влияет на размер ежемесячных платежей. Более длительный срок снижает финансовую нагрузку, но увеличивает общую сумму переплаты по процентам.
Рекомендуется заранее рассчитать возможные платежи с учетом процентной ставки, которая может варьироваться от 6% до 10% в зависимости от банка. Для этого можно воспользоваться онлайн-калькуляторами, которые помогут определить оптимальный срок и сумму займа.
| Параметр | Значение |
|---|---|
| Максимальная сумма займа | до 2,5 млн рублей |
| Срок погашения | от 3 до 7 лет |
| Процентная ставка | от 6% до 10% |
При выборе суммы и срока важно учитывать свои финансовые возможности и планируемые расходы. Это поможет избежать проблем с выплатами и обеспечит комфортное использование автомобиля.
Размер первоначального взноса и ставка кредита
Для получения льготного кредитования на покупку автомобиля минимальный размер первоначального взноса составляет 15% от стоимости автотранспорта. В случае приобретения автомобиля отечественного производства или с экологическими характеристиками, этот показатель может быть снижен до 10%. Размер первоначальных вложений напрямую влияет на процентную ставку: чем больше сумма внесена сразу, тем ниже ставка по кредиту.
Стандартная ставка по такому кредиту варьируется в диапазоне 3-4% годовых. При внесении первоначального взноса в размере 20% или выше, ставка может снизиться до 2,5%. В случае, если покупатель выбирает транспортное средство с экологическим классом не ниже Евро-5, процентная ставка может уменьшиться на 0,5 п.п., вне зависимости от размера первоначального взноса.
Некоторые банки предлагают дополнительные выгодные условия при внесении более крупного первоначального взноса: уменьшение общего размера выплат, снижение процентной ставки на 0,2-0,3 п.п. при внесении 30% и выше. Важно учитывать, что увеличение первоначального взноса сокращает срок кредитования и уменьшает сумму ежемесячных платежей.
Перед оформлением займа рекомендуется тщательно рассчитать свои финансовые возможности. Высокий первоначальный взнос позволяет получить более выгодные условия, снизить процентную ставку и уменьшить общие расходы по кредиту. В то же время, важно сохранить достаточный резерв средств для непредвиденных расходов и текущих платежей.
Специальные условия для определённых категорий участников
Льготный механизмы приобретения автомобиля предоставляются не всем. Выделяются категории граждан, имеющие право на снижение первоначального взноса, уменьшение процентной ставки или получение дополнительных финансовых преимуществ.
Обладатели государственного сертификата участников боевых действий или ветераны боевых конфликтов могут рассчитывать на особые условия финансирования: сниженные ставки, отсутствия комиссии за оформление заёмных средств и отсрочку по выплатам в рамках специальных программ.
Обучающиеся или выпускники высших учебных заведений, участвующие в программах поддержки молодежи, получают возможность оформить заем с сниженной ставкой, иногда при условии подтверждения дохода и предоставления безвозмездных субсидий от учебных заведений.
Молодые семьи, оформляющие первый транспортный займ, могут претендовать на увеличение срока погашения до 7 лет, а также на возможность частичного или полного списания части задолженности при соблюдении определённых условий (например, появление нового члена семьи).
Корпоративные клиенты, действующие в организациях-партнёрах, имеют доступ к расширенной линейке программы с возможностью выбора более гибких условий: снижение обязательных начальных взносов, снижение процентных ставок для сотрудников и премиальных работников.
Лица с подтверждёнными инвалидностью или ограниченными возможностями здоровья зачастую могут оформить специальное кредитование с уменьшенными процентами и более длительным графиком выплат, при условии предоставления соответствующих документов.
Для участников программ развития социальной активности, таких как волонтёрские или благотворительные организации, иногда предусматривается особый порядок получения займа, предусматривающий минимальные финансовые расходы и возможность оформления без залога.
Дополнительные расходы и обязательные платежи при оформлении
При оформлении кредита на приобретение автомобиля необходимо учитывать ряд обязательных выплат, которые чаще всего включают комиссионные сборы и страховые взносы. Первый из них – плата за проведение кредитной сделки, которая может варьироваться от 0,5% до 2% от суммы займа. В некоторых случаях банки устанавливают фиксированные размеры этой комиссии.
Страхование также является обязательной статьёй расходов. Обычно дополнительно приобретается ОСАГО, а часто – и каско, особенно при покупке новых машин. Стоимость полиса ОСАГО для автомобиля до 3 лет обычно составляет 15 000–25 000 рублей, а стоимость каско зависит от модели и степени защиты – диапазон цен колеблется между 50 000 и 150 000 рублей за год страхования.
Если договор предусматривает услуги по оформлению документов через посредников или консультации, за эти услуги тоже придется заплатить. Размер таких сборов может достигать нескольких тысяч рублей, поэтому важно сразу уточнять их в банке или у кредитного брокера.
Нередко дают возможность внести страховые взносы или платежи за дополнительные опции напрямую в кредитную сумму. В таких случаях стоимость увеличивается, а выплаты по рассрочке – растягиваются. Помните о необходимости анализа всех пунктов договора, чтобы избежать скрытых платежей и невидимых обязательств.
Перед подписанием убедитесь в наличии полного перечня обязательных платежей, которые могут включать также плату за оформление документов или услуги привлечённых к сделке представителей. В случае возникновения сомнений – проверяйте условия в официальных источниках или консультируйтесь с экспертами. Внимательность к деталям поможет избежать неожиданных затрат в будущем.
Поддержка для приобретения автомобиля: преимущества и нововведения
На рынке автокредитования появился ряд программ, стимулирующих покупки машин с уменьшенными процентными ставками и льготными условиями финансирования. В основе новых предложений лежит государственное участие, которое помогает снизить первоначальный взнос и уменьшить ежемесячные выплаты, делая возможность приобрести транспортное средство более доступной.
В рамках этих программ предлагают специальные условия кредитования для граждан с определенным статусом: молодым специалистам, семьям с детьми, пенсионерам, а также работникам государственных структур. Отличительной особенностью становится ограничение по стоимости машины: залоговая сумма обычно не превышает установленный лимит, что исключает приобретение дорогих автомобилей по льготным программам.
Для получения этой поддержки потребуется подготовить стандартный пакет документов: паспорт, водительское удостоверение, подтверждение доходов, а также документы, подтверждающие статус. В некоторых случаях необходимая минимальная стажировка на текущем месте работы – не менее шести месяцев, что должно подтверждаться справкой от работодателя.
| Параметр | Описание |
|---|---|
| Процентная ставка | Процент по договору зачастую не превышает 7-9% годовых, что заметно ниже среднерыночных значений по аналогичным продуктам. |
| Первоначальный взнос | Взнос может стартовать от 0%, что удобно для покупателей без значительных сбережений. |
| Минимальный стаж | Зачастую предусматривается требование регистрации на текущей работе минимум 6 месяцев. |
| Лимит стоимости автомобиля | Максимальная цена транспортного средства ограничивается определенными рамками, чтобы обеспечить эффективность поддержки. |
| Срок кредита | Максимальный срок договоров варьируется от 3 до 5 лет, что позволяет распределить выплаты равномерно и снизить финансовую нагрузку. |
Рекомендуется тщательно ознакомиться с предложениями различных банков и автодилеров, обращая внимание на скрытые комиссии, дополнительные платежи и условия досрочного погашения. Важно учитывать возможность начисления штрафов за досрочное завершение договора, а также наличие опций по реструктуризации выплат в случае финансовых затруднений.
Для тех, кто планирует участие в программе, важно поддерживать стабильный уровень доходов и избегать просрочек по текущим обязательствам. Необходимо также внимательно изучить перечень поддерживаемых моделей и марок, чтобы не упустить варианты, соответствующие собственным предпочтениям и бюджету.
Sponsor
В рамках программы поддержки автотранспортных приобретений привлекаются коммерческие организации и банки, оформляющие особые договорённости с государственными структурами. Эти организации выступают в роли финансовых посредников, которые предоставляют дополнительные льготы по сравнению с стандартными предложениями рынка. Обычно, они участвуют в специализированных соглашениях, предусматривающих пониженные процентные ставки и перераспределение рисков.
Выбор спонсора требует внимательного анализа условий: наличие комиссий за оформление, сроки погашения, возможность досрочного закрытия займа и уровень процентных ставок. Некоторые институты регулярно предлагают акции, включающие снижение ставки или дополнительные бонусы за своевременную оплату, что повышает привлекательность предложения для потенциальных заемщиков.
Подбирая организацию, стоит учитывать репутацию и отзывы других клиентов, а также ознакомиться с условиями, предусматривающими разные сценарии развития событий, например, при снижении дохода или финансовых трудностях. Важно обращать внимание на наличие программ лояльности или специальных предложений для категорий клиентов с особым статусом.
Рекомендуется сравнивать предложения нескольких спонсоров на рынке для оптимизации финансовых обязательств. Некоторые учреждения предоставляют возможность получения консультации у специалистов, что помогает понять все нюансы и не упустить выгодные условия. Взвешенный подбор альтернатив способствует снижению затрат и скорости достижения целей по приобретению транспортного средства.
Льготный автокредит с господдержкой в 2023 году: Подробный план статьи
В данной статье будет рассмотрен механизм получения субсидируемого финансирования на приобретение транспортных средств. Основное внимание уделяется актуальным требованиям, которые необходимо учитывать при оформлении займа.
1. Введение в программу
Обзор программы, ее цели и преимущества для покупателей. Упоминание о том, как она способствует развитию автомобильной отрасли и поддерживает спрос на новые автомобили.
2. Критерии участия
Перечень условий, которым должны соответствовать заемщики. Включение информации о минимальном возрасте, уровне дохода и других важных аспектах.
3. Процентные ставки и сроки
Детали о процентных ставках, которые предлагаются в рамках программы, а также о сроках кредитования. Сравнение с обычными предложениями на рынке.
4. Необходимые документы
Список документов, которые потребуются для подачи заявки. Упоминание о том, как правильно подготовить пакет документов для ускорения процесса.
5. Порядок оформления
Пошаговая инструкция по процессу получения финансирования. Включение информации о том, как выбрать подходящий банк и какие этапы необходимо пройти.
6. Возможные риски
Обсуждение потенциальных рисков, связанных с оформлением займа. Рекомендации по их минимизации и важность тщательной оценки своих финансовых возможностей.
7. Заключение
Подведение итогов и рекомендации по выбору автомобиля и банка. Важность осознанного подхода к выбору условий финансирования.
Кто может получить льготный автокредит в 2023?
Основная категория получателей кредита с государственной поддержкой – граждане, соответствующие установленным возрастным и доходным требованиям. Обычно заемщикам не больше 35–40 лет, а их доход за предыдущий год должен находиться в пределах минимальных и максимальных значений, утвержденных программой. Важно, чтобы у клиента не имелось просроченных обязательств по предыдущим кредитам более 30 дней.
При подаче заявки необходимо подтвердить статус трудоустройства: наличие официальной работы с постоянным доходом (возраст занимает ключевое значение в определении льготных условий). Работники, официально оформленные на государственные и муниципальные учреждения, имеют преимущество, поскольку вероятность одобрения увеличивается, а условия становятся более привлекательными.
Граждане, участвующие в программах поддержки ипотечного строительства, проходят дополнительную фильтрацию – наличие собственных заявлений или сертификатов, подтверждающих участие в таких проектах, увеличивает шансы на получение ипотеки с государственной скидкой.
Обладатели определенных социальных статусов, например, ветераны, семьи с детьми или участники программ поддержки молодых семей, получают дополнительные преимущества. Для них важно наличие документов, подтверждающих право на льготы, что позволяет оформить финансирование по более выгодным условиям.
Важным условием является отсутствие текущих залогов и других ограничений по имуществу. В случае, если заемщик ранее использовал подобные программы, необходимо убедиться, что все обязательства выполнены и нет запретов на участие в новых программах.